

Mae Finova Huichuan a Sappi yn ffurfio menter ar y cyd i sefydlu cawr papur argraffu
Gan wynebu pwysau triphlyg marchnad argraffu papur Ewropeaidd sy’n dirywio’n barhaus, gorgapasiti difrifol, a chostau ynni uchel, cyhoeddodd dau gawr o’r diwydiant ar 4 Rhagfyr eu bod wedi llofnodi llythyr o fwriad nad yw’n rhwymol o fwriad i sefydlu brand-menter argraffu papur newydd ar y cyd.
Ystyrir y cydweithio hwn fel 'ymateb pendant' i newidiadau strwythurol yn y diwydiant, gyda'r nod o wella gwydnwch a chynaliadwyedd hirdymor y busnes papur argraffu. Yn ôl y llythyr o fwriad, bydd y cwmni newydd mewn perchnogaeth ar y cyd, gyda phob parti yn dal cyfran o 50%, a bydd yn gweithredu fel cwmni annibynnol gyda rheolaeth ymreolaethol dros weithrediadau, adnoddau, a- gwneud penderfyniadau.
UPM{0}}Dywedodd Llywydd a Phrif Swyddog Gweithredol Kimmene Massimo Renon y bydd y symudiad hwn nid yn unig yn rhoi sicrwydd cyflenwad tymor hir i gwsmeriaid ond hefyd yn gwneud y gorau o UPM-portffolio cynnyrch Kymene ac yn cryfhau ei fantolen ymhellach.
Grymoedd Pwysau Perfformiad Trawsnewid: Cyfnod Anodd i Gewri
Nid yw'r bartneriaeth hon heb reswm; mae'n seiliedig ar y pwysau ariannol difrifol diweddar a wynebwyd gan y ddau gwmni.
Yn ôl yr adroddiad ariannol diweddaraf gan Stora Enso, mae'r cwmni'n wynebu heriau yn ei berfformiad. Erbyn tri chwarter cyntaf 2025, cyrhaeddodd cyfanswm gwerthiant y cwmni €7.344 biliwn, gan ddangos gostyngiad o flwyddyn ar ôl-blwyddyn; Roedd EBIT cymaradwy yn sefyll ar €566 miliwn, sef gostyngiad sylweddol o 30% o flwyddyn i flwyddyn ar ôl-, gyda chyfran ei werthiannau yn disgyn i 7.7%.
Yn eu plith, cafodd y busnes papur cyfryngau ei daro gyntaf, a effeithiwyd gan alw gwan a thariffau allforio. Er mwyn gwneud y gorau o asedau, mae Stora Enso wedi gwneud addasiadau strwythurol, gan gynnwys atal cynhyrchu papur yn barhaol ym melin Kaukas yn y Ffindir a gwerthu melin gaeedig Pratline yn yr Almaen i gwmni logisteg lleol i gyflawni effaith llif arian cadarnhaol.
Mae sefyllfa Sappi hyd yn oed yn fwy anodd. Mae canlyniadau blwyddyn ariannol ar 30 Medi, 2025, yn dangos bod y cwmni wedi dioddef colled net o $ 177 miliwn. Cwympodd EBITDA addasedig y grŵp yn sydyn o $684 miliwn yn y flwyddyn ariannol flaenorol i $501 miliwn.
Yn rhanbarth Ewrop, roedd refeniw Sappi yn €2.03 biliwn, ond dim ond €58 miliwn oedd ei EBITDA wedi'i addasu, yn bennaf oherwydd gorgyflenwad cyffredinol yn y farchnad bapur a galw gwan. Er bod busnesau papur pecynnu a phapur arbenigol (fel papur label) wedi gweld rhywfaint o dwf, roedd y gostyngiad cyffredinol mewn proffidioldeb wedi gorfodi Sappi i geisio-addasiadau strwythurol ar raddfa fawr.
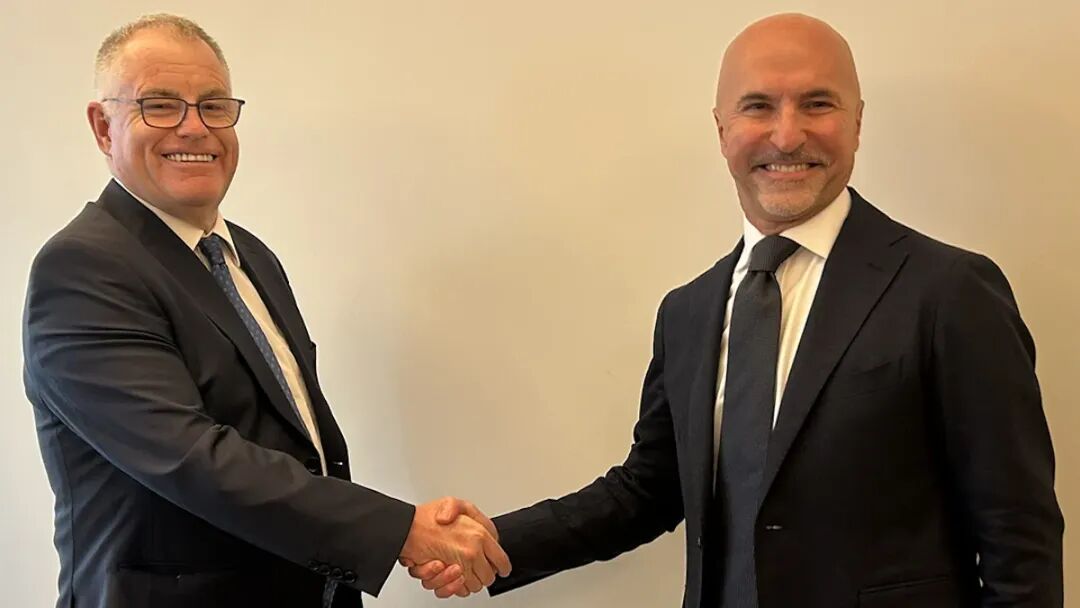 Prif Swyddog Gweithredol Sappi Steve Binnie a Llywydd a Phrif Swyddog Gweithredol Stora Enso Massimo Renon
Nodau Craidd y Fenter ar y Cyd: Effeithlonrwydd, Synergedd a Datgarboneiddio
Mae strategaeth graidd y fenter ar y cyd hon yn gorwedd wrth resymoli cyflenwad a gwella effeithlonrwydd gweithredol, gyda'r nod o greu busnes papur argraffu mwy effeithlon, addasadwy a chynaliadwy.
1. Integreiddio gallu a chyflawni gostyngiad cost strwythurol. Mae'r fenter ar y cyd yn bwriadu ailddyrannu cyfeintiau cynhyrchu yn strategol i'r peiriannau papur mwyaf effeithlon, gan gyflawni defnydd mwy cynaliadwy o gapasiti a pherfformiad gweithredol cryfach. Yn gyffredinol, disgwylir i'r trafodiad hwn gynhyrchu tua € 100 miliwn mewn synergeddau bob blwyddyn trwy optimeiddio asedau, rhesymoli portffolio cynnyrch, optimeiddio logisteg, gwell effeithlonrwydd caffael, a gwell effeithlonrwydd gweithredol. Bydd hyn yn rhoi manteision cost strwythurol a sicrwydd cyflenwad i gwsmeriaid Ewropeaidd a byd-eang, tra'n cyfrannu at farchnad Ewropeaidd fwy cytbwys a gwydn.
2. Hyrwyddo nodau hinsawdd a chyflawni datblygiad gwyrdd. Bydd y fenter ar y cyd yn rhoi map ffordd gweithredu hinsawdd uchelgeisiol Stora Enso ar waith ymhellach, sy'n anelu at leihau allyriadau sy'n gysylltiedig â chynnyrch hyd at 70% erbyn 2030. Trwy optimeiddio'r defnydd o gapasiti, gwella effeithlonrwydd gweithredol, a pharhau i fuddsoddi mewn datgarboneiddio, gall y fenter ar y cyd leihau ei heffaith gyffredinol ar yr hinsawdd, a thrwy hynny gefnogi nodau Cytundeb Diwydiant Glân yr UE.
Manylion Trafodion a Threfniadau Ariannol
Mae cwmpas y fenter ar y cyd arfaethedig yn cwmpasu holl fusnes papur graffeg UPM a busnes papur Ewropeaidd Sappi, gan gynnwys yn benodol: wyth melin UPM wedi'u lleoli yn y Ffindir (Kymi, Rauma, Jämsänkoski), yr Almaen (Nordland, Augsburg, Shank), y DU (Caledonia), a'r Unol Daleithiau (Brandon), yn ogystal â phedair o felinau papur Sappi yn y Ffindir (Kymi's World). felin bapur cyhoeddi â chaenen fwyaf gyda chynhwysedd blynyddol o 750,000 o dunelli, yr Almaen (Ehingen), Awstria (Gratkorn), a'r Iseldiroedd (Maastricht).
Yn ôl y llythyr o fwriad, gwerth menter cyfun y busnesau a'r asedau a gyfrannwyd gan y ddau barti yw € 1.42 biliwn (tua RMB 11.7 biliwn), heb gynnwys enillion a ragwelir o effeithiau synergedd.
Gwerth menter busnes papur graffeg UPM yw €1.1 biliwn. Bydd UPM yn derbyn € 613 miliwn mewn arian parod a chyfran o 50% yn y fenter ar y cyd, tra'n trosglwyddo € 406 miliwn mewn rhwymedigaethau pensiwn i'r fenter ar y cyd. Gwerth menter busnes Ewropeaidd Sappi yw €320 miliwn. Bydd Sappi yn derbyn € 139 miliwn mewn arian parod yn ogystal â chyfran o 50% yn y fenter ar y cyd.
Ar ôl y trafodiad, bydd y fenter ar y cyd yn codi arian yn annibynnol i dalu'r pris caffael i UPM a Sappi yn y drefn honno. O fewn tair blynedd ar ôl y trafodiad, disgwylir y bydd y fenter ar y cyd yn cwblhau integreiddio ac yn cyflawni effeithiau synergedd, ac ar yr adeg honno gall y naill gyfranddaliwr ddewis gwerthu ei gyfran.
Ar gyfer UPM, disgwylir i'r trafodiad hwn gael effaith gadarnhaol ar ei elw (EBIT fel canran o werthiannau), mantolen, a chymhareb trosoledd. Bydd y cwmni hefyd yn cyflawni portffolio busnes sy'n canolbwyntio mwy ar dwf, na fydd bellach yn gwerthu'n uniongyrchol i farchnadoedd argraffu papur argraffu Ewropeaidd a Gogledd America sy'n crebachu.
Effaith ar y Farchnad Papur Ewropeaidd
Mae'r cynllun menter ar y cyd rhwng UPM a Sappi yn un o'r digwyddiadau cydgrynhoi mwyaf arwyddocaol yn y farchnad bapur Ewropeaidd yn ystod y degawd diwethaf. Mae hyn yn cynrychioli nid yn unig addasiad strategol ar gyfer y ddau gwmni ond hefyd ymateb ledled y diwydiant i ddirywiad strwythurol, gyda-goblygiadau pellgyrhaeddol.
1. Dod â'r Cyfnod "Rhyfel Prisiau" i ben ac Ail-lunio Cyflenwad-Ganlyniad y Galw
Y broblem sylfaenol yn y farchnad bapur Ewropeaidd dros y tymor hir fu crebachu parhaol yn y galw oherwydd digideiddio, tra bod addasiadau capasiti wedi llusgo y tu ôl i ostyngiadau yn y galw, gan arwain at orgyflenwad parhaus. Mae'r anghydbwysedd hwn wedi gorfodi'r holl gyfranogwyr i gystadleuaeth prisiau greulon, gan gywasgu maint yr elw yn ddifrifol, fel y dangosir gan golledion sylweddol Sappi.
Trwy resymoli cyflenwad, mae'r fenter ar y cyd yn bwriadu canolbwyntio'r cynhyrchiad ar y peiriannau mwyaf effeithlon, gan arwain yn effeithiol at dynnu'n ôl capasiti parhaol. Bydd endid dwys iawn a reolir ar y cyd gan y ddau chwaraewr mawr yn gwella pŵer prisio'r farchnad yn sylweddol.
Bydd y farchnad yn symud o fod yn "ddarniog, yn hynod gystadleuol, ac yn destun amrywiadau mawr mewn prisiau" i fod yn "grynodedig, yn rhesymegol, ac yn gymharol sefydlog mewn prisiau." I weddill y cyfranogwyr yn y farchnad, er bod llai o gystadleuwyr, bydd grym bargeinio cynyddol y cawr newydd yn gorfodi'r holl gyfranogwyr i ailasesu eu strwythurau cost a'u penderfyniadau cynhwysedd.
2. Optimeiddio Strwythur Costau a Gwydnwch Gwell Diwydiant
Daw'r synergedd blynyddol o € 100 miliwn yn bennaf o welliannau mewn logisteg, caffael ac effeithlonrwydd gweithredol, gan wneud y gorau o strwythur costau'r endid newydd yn uniongyrchol. Mewn diwydiant sydd â chostau amrywiol uchel (yn enwedig ynni a deunyddiau crai), mae gostyngiadau cost ar raddfa fawr yn hanfodol. Maent yn galluogi'r endid unedig i wrthsefyll siociau prisiau ynni a dirywiad economaidd yn y dyfodol yn well, gan wella gwytnwch y diwydiant cyfan yn erbyn risgiau.
3. Canolbwyntio ar Fusnes Craidd: Trawsnewid Strategol Carlam o Stora Enso
Ar gyfer Stora Enso, mae'r fargen hon nid yn unig yn dod â € 613 miliwn mewn llif arian ond, yn bwysicach fyth, yn cyflawni portffolio busnes â ffocws. Mae dargyfeirio neu ddargyfeirio'n rhannol marchnadoedd aeddfed sy'n dirywio (papur argraffu yn Ewrop a Gogledd America) yn caniatáu i'r cwmni ddyrannu ymdrechion cyfalaf a rheoli i fusnesau twf (fel papur arbenigol, pecynnu a bioddeunyddiau). Mae hyn yn nodi cam pendant Stora Enso i ddileu'r label "papur traddodiadol" yn llwyr a throsglwyddo i gyflenwr "atebion deunydd cynaliadwy."
4. Effaith ar y Farchnad Tsieineaidd a Phatrymau Mewnforio
Er bod y fenter ar y cyd yn canolbwyntio'n bennaf ar weithrediadau Ewropeaidd, mae hefyd yn cael effeithiau anuniongyrchol ar y farchnad Tsieineaidd:
Mae Stora Enso a Sappi yn gwmnïau byd-eang, gyda'r cyntaf yn 8fed a'r olaf yn 18fed ymhlith y 75 cwmni papur byd-eang gorau. Bydd optimeiddio eu galluoedd Ewropeaidd (gan adael y capasiti aneffeithlon) yn gwneud ochr gyflenwi papur argraffu byd-eang yn iachach. Os bydd prisiau marchnad Ewropeaidd yn sefydlogi ac yn codi oherwydd cydgrynhoi, gall effeithio'n anuniongyrchol ar lifoedd masnach fyd-eang a phrisiau papur argraffu a fewnforir yn Tsieina. Er bod yr effaith yn gymharol fach, bydd yn ychwanegu cymhlethdod at gynllunio strategol cwmnïau Tsieineaidd perthnasol.
Os yw'r fenter ar y cyd yn canolbwyntio ar gynhyrchu effeithlon, bydd yn sicrhau cyflenwad sefydlog o bapurau argraffu pen uchel. Ar gyfer cwmnïau cyhoeddi ac argraffu Tsieineaidd sydd ag anghenion mewnforio papur terfynol uchel, mae hyn yn darparu diogelwch cadwyn gyflenwi. Bydd cwmnïau a buddsoddwyr Tsieineaidd yn symud eu ffocws o "orgapasiti" yn y farchnad Ewropeaidd i'r model prisio newydd o dan "gystadleuaeth oligopoli," sy'n gofyn am sylw agosach i strategaethau cynnyrch y cewri diwydiant newydd.