

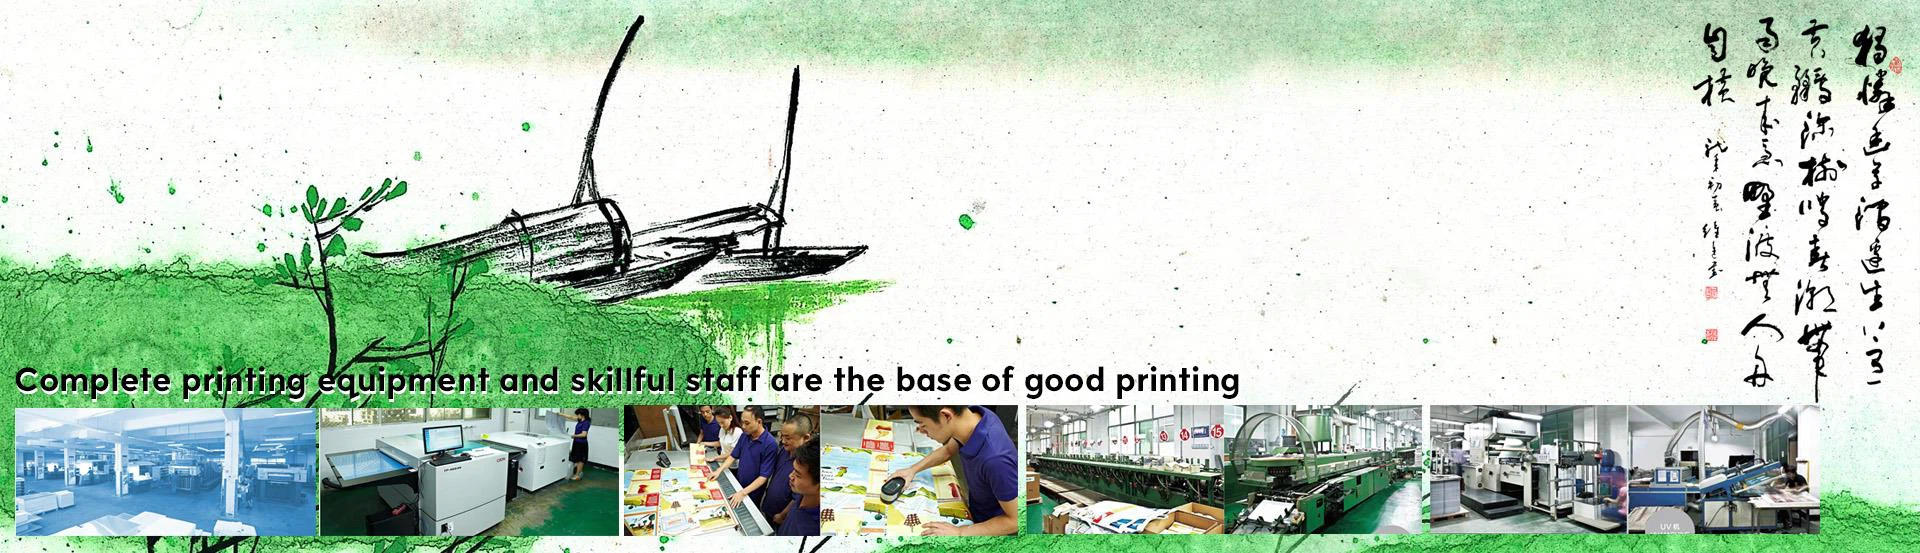
Bydd cynhyrchiad argraffu a phrosesu prosesu Tsieina yn y dyfodol yn mynd i flaen y byd
Rydym yn gwmni argraffu mawr yn Shenzhen Tsieina. Rydym yn cynnig pob cyhoeddiad llyfr, argraffu llyfr caled, argraffiad llyfr papur, llyfr nodiadau hardcover, argraffu llyfr sbwriel, argraffu llyfrau stileu cyfrwy, argraffu llyfryn, blwch pecynnu, calendrau, pob math o PVC, llyfrynnau cynnyrch, nodiadau, llyfr plant, sticeri, pob mathau o gynhyrchion argraffu lliw papur arbennig, cardiau gêm ac ati.
Am ragor o wybodaeth ewch i
http://www.joyful-printing.com ENG yn unig
http://www.joyful-printing.net
http://www.joyful-printing.org
e-bost: info@joyful-printing.net
Yn 2008, mae elw'r diwydiant argraffu byd-eang wedi llwyddo'n gyffredinol, ac mae'r diwydiant argraffu yn 2009 yn wynebu mwy o heriau. O dan ddylanwad llawer o ffactorau ansicr, bydd pob cam o gynllun buddsoddi'r perchennog argraffu yn fwy gofalus ac yn agosach at y farchnad. Dros y blynyddoedd, mae'r byd wedi bod mewn sefyllfa dri-hir, gyda'r Unol Daleithiau, Ewrop ac Asia'n cyfrif am tua thraean o'r farchnad. Yn benodol, roedd cyfanswm o $ 610 biliwn, Gogledd America, Ewrop ac Asia yn cyfrif am 32%, 32%, a 28%, yn y drefn honno, a dim ond 8% oedd gweddill y byd. Er gwaethaf hyn, mae rhai arbenigwyr yn rhagweld y bydd y cyfan yn symud i'r dwyrain erbyn 2011, bydd cyfran y farchnad o Ogledd America ac Ewrop yn gostwng i 28% a 31% yn y drefn honno, a bydd cyfran y farchnad o Asia a rhanbarthau eraill yn codi i 30% yn y drefn honno. A bydd 11%, a chyfanswm y gwerth hefyd yn fwy na 720 biliwn o ddoleri yr Unol Daleithiau.
Yn 2008, mae'r argyfwng ariannol sy'n deillio o'r Unol Daleithiau yn taro'r byd, yn codi prisiau deunydd crai, yn codi costau llafur, yn pwyso pŵer prynu'r farchnad, a rhwystredigaeth mewn busnes allforio. Yn wyneb y sefyllfa macro-economaidd, mae Tsieina wedi cyflwyno polisïau ffafriol yn barhaus i helpu mentrau i ymdopi â'r argyfwng. Roedd naw o'r polisïau a weithredwyd yn 2009 yn elwa'n uniongyrchol i'r diwydiant argraffu. Ar ben hynny, yn 2009, Tsieina yn dal i osod prisiau is ar offer argraffu mewnforio. Mae'r gyfres hon o fesurau a gyflwynwyd gan y wladwriaeth yn cael effaith gadarnhaol ar ddatblygiad y diwydiant argraffu.
Yn 2009, gwrthododd ffyniant mentrau gwneud papur yn gyflym. Mae prisiau papur wedi cyflymu ers dechrau'r cynnydd ym mis Mai. Oherwydd y cynnydd yn y prisiau diweddar, mae pris y papur bwrdd a cherbord gwyn wedi cynyddu mwy na 1,000 yuan o'r pwynt isel, ac mae'r papur ysgrifennu dwywaith bond wedi cynyddu gan fwy na 300 yuan. Mae'r papur newyddion a'r papur rhychog bocsys wedi codi mwy na 200 yuan. Ym mis Gorffennaf, mae proffidioldeb rhai graddau papur (papur copr, cardbord gwyn a phapur glud dwbl) wedi cyrraedd lefel dda yn hanesyddol, ac mae'r ffin elw gros wedi dychwelyd i lefelau cyn argyfwng. Mae elw net papur gorchudd a cherbord gwyn yn cyrraedd 500-600 yuan, papur ysgrifennu dwbl-plastig 300-400 yuan, papur newydd a bwrdd blychau papur rhychog 100-200 yuan.
Ar hyn o bryd, mae peiriannau papur y cwmni wedi'u cynhyrchu'n llawn, mae cynhyrchiad a gwerthiant yn gytbwys, ac mae lefelau rhestr yn gyffredinol rhwng wythnos a 20 diwrnod, sy'n welliant sylweddol dros y rhestr un-a-hanner mis blaenorol. Disgwylir i bris y mwydion gynyddu 10% -15% erbyn diwedd y flwyddyn. Fodd bynnag, gellir defnyddio'r mwydion pris isel o'r cwmnïau rhestredig tan fis Hydref-Tachwedd, felly mae'r mentrau yn y trydydd chwarter yn "mwydion pris isel a phapur pris". Mae galw lawr-lif yn y diwydiant papur wedi gwella'n sylweddol, ac mae'r galw yn y cartref am derfynellau wedi gwella ac mae ail-lenwi sianeli wedi bod yn ffactor wrth gefnogi mwy o alw papur a phrisiau papur cynyddol. Yn ogystal, mae'r cynnydd yn allforio papur wedi'i orchuddio hefyd wedi cynyddu prinder cyflenwad domestig y papur. Roedd proffidioldeb y prif gwmnïau rhestredig ym mis Gorffennaf yn rhagori ar ddisgwyliadau'r farchnad, a disgwylir i'r proffidioldeb chwarter yn y trydydd chwarter gyrraedd lefel hanesyddol uchel. Yn y pedwerydd chwarter, bydd pris y mwydion yn parhau i godi, ond mae cost mwydion y cwmni ei hun wedi'i gloi, a all wrthbwyso peth o'r cynnydd mewn costau. Y pedwerydd chwarter yw'r tymor brig traddodiadol ar gyfer papur, a disgwylir i brisiau papur gynyddu ymhellach.
Yn ôl y "Cynllun Unigdeg Pum Mlynedd", erbyn diwedd y cyfnod "Cynllun Unigdeg Pum Mlynedd", disgwylir i gyfanswm gwerth allbwn diwydiannol diwydiant argraffu Tsieina gyrraedd tua 440 biliwn yuan, sy'n cyfrif am 2.5% o'r gros cynnyrch cenedlaethol; bydd cynhyrchiad argraffu a chynhwysedd prosesu yn rhan flaenllaw'r byd. Amcangyfrifir erbyn 2010, y bydd y gyfradd gynyddol o gynnyrch argraffu ar draws y byd yn 3% i 4%, ac mae'r diwydiant argraffu yn wynebu cystadleuaeth a phwysau cynyddol. Yn 2010, bydd argraffu digidol yn cynyddu o'r gyfran 4% gyfredol i 14%, a bydd technoleg inkjet yn cyfrif am hanner, ac erbyn 2015 bydd allbwn argraffu digidol byd-eang yn cyrraedd 124.8 biliwn ewro; erbyn 2010, Bydd y gyfradd dwf o brintiau cyffredinol rhwng 3% a 4%.
Gyda datblygiad economi Tsieina a'r integreiddiad â'r economi ryngwladol, mae cyflymder cyfalaf rhyngwladol sy'n mynd i mewn i'r diwydiant argraffu yn Tsieina wedi cyflymu. Erbyn 2020, cynhyrchir tua hanner o brintiau'r byd ar wasgiau digidol. Argraffiad data amrywiol fydd prif yrrwr y diwydiant. Yn y degawd nesaf, bydd yn seiliedig ar inc yn rhoi'r gorau i rywfaint o'i farchnad ei hun i rifau, ond ni fydd y niferoedd byth yn disodli lithograffi. Mae cyfres o ffigurau'n dangos bod rhagolygon datblygu diwydiant argraffu Tsieina yn addawol.